
- 限度額のシミュレーションは、あくまで「見込み」です。入れている数字は去年の年収か、今年の予想。今年いくら稼ぐかは、12月にならないと確定しません。
- ECoはシミュレーション結果より、やや低めにしています。上限ギリギリを狙って超えると、超えた分はまるごと自己負担になるからです。
- 限度額は「収入が減ったとき」だけでなく、医療費控除や住宅ローン控除を使ったときにも下がります。ここが見落とされがちです。
👇 このあと、返礼品を0点、寄付金額と自治体つきで並べます。「💰 限度額って、そもそも何の上限なのか」から順にどうぞ。
- 2025年10月から、ふるさと納税サイトのポイント付与は禁止になりました。どのサイトから寄付しても、もらえるのは返礼品だけです。もうサイト選びで迷う必要はありません。
- 選ぶ基準は「返礼品そのもの」に一本化されました。そのまちの職人さんや生産者さんが作っている品物をえらぶ価値が、いままで以上に大きくなっています。
- ※カードのAmazonボタンは通常商品のページです(購入であって、寄付ではありません)。Amazonにも「Amazonふるさと納税」があり、そちらからは寄付できます(Amazonふるさと納税はこちら)。ただし、この記事の返礼品が同じように出ているとは限りません。この記事から申し込むときは、楽天・Yahoo!のボタンからお進みください。
こんにちは!
キャンプ歴は12年目になりましたが、まだまだ半人前のファミリーキャンパーのECoといいます!!
家族4人(妻、子供(長男:中学生、長女:小学生))、首都圏近郊のよくあるベッドタウンでマンション住まい。 趣味と生活スタイルがマッチしたエコなアウトドアライフを目標に、日々研究の毎日です 😄
ふるさと納税を始めるとき、いちばん最初につまずくのが「いくらまで寄付していいのか」だと思います。
各サイトに限度額のシミュレーションがあるので、年収と家族構成を入れれば数字は出ます。ECoも毎年使っています。
ただ、その数字を信じ切って上限ギリギリまで寄付するのは、おすすめしません。
理由はひとつです。👉 今年いくら稼ぐかは、まだ誰にも分からないから。
この記事では、限度額の考え方と、なぜ「やや低め」に置くのが安全なのかを書きます。9月のいまだからこそ、落ち着いて考えられる話です!!
→詳しくはこちら ふるさと納税の記事まとめ
※ふるさと納税は税金の話なので、ECoは税理士ではありません。ここでお伝えするのは考え方までです。正確な金額は、各サイトのシミュレーターや、お住まいの自治体・税務署でご確認ください。
💰 限度額って、そもそも何の上限なのか
まず、ここを押さえておくと後の話が分かりやすくなります。
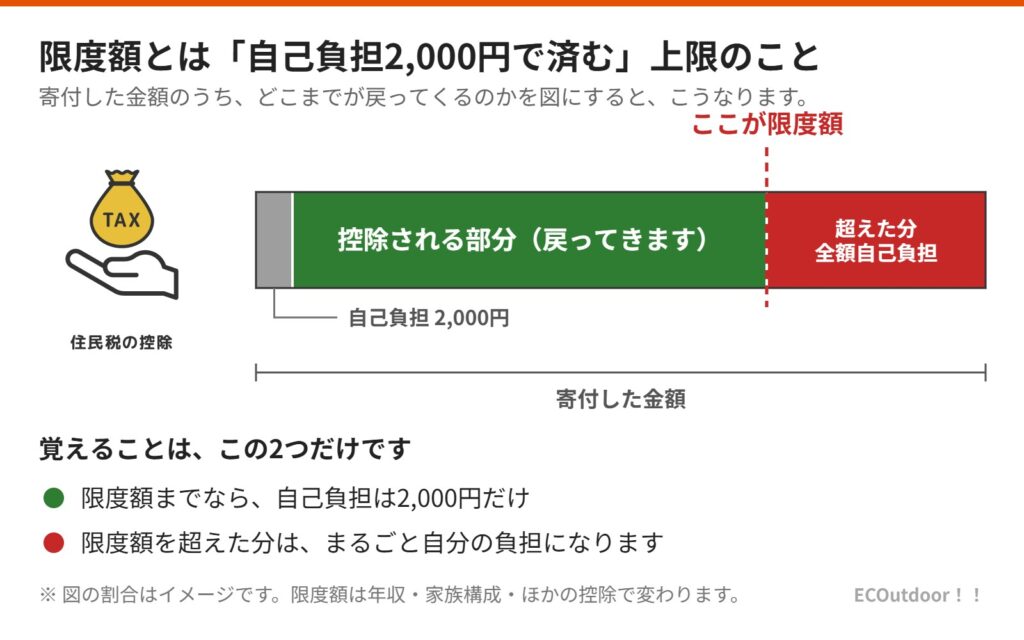
「自己負担2,000円で済む」上限のこと
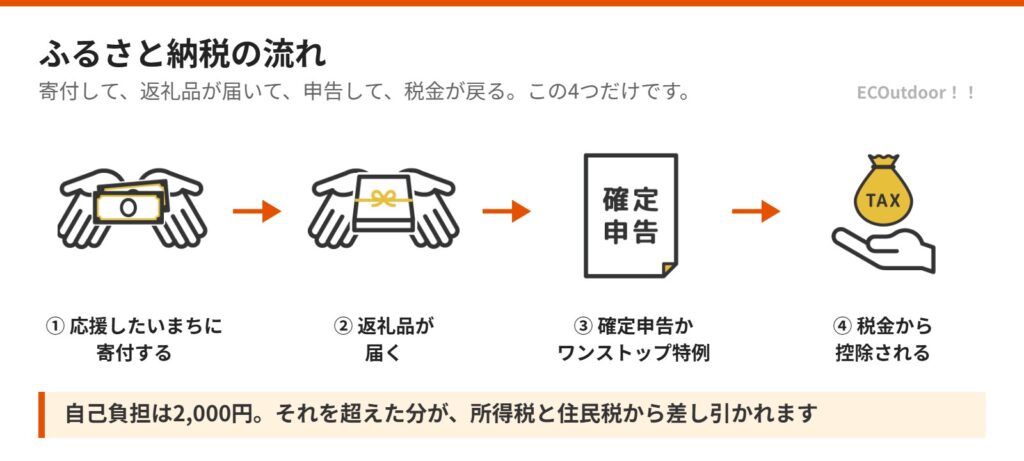
ふるさと納税は、名前に「納税」と付いていますが、しくみとしては自治体への寄付です。
寄付した金額のうち、2,000円を超える部分が、翌年の住民税や所得税から差し引かれます。つまり、うまくやれば実質2,000円の負担で、返礼品を受け取れるということですね。
ただし、いくらでも差し引けるわけではありません。差し引ける金額には上限があります。これが「限度額」です。
👉 正確に言うと、限度額とは「自己負担が2,000円で収まる寄付額の上限」のことです。
上限を超えると、どうなるのか
よくある誤解ですが、限度額を超えても、罰則があるわけではありません。怒られることもありません。
ただ、超えた分は税金から差し引かれません。つまり、そのまま自分のお財布から出したお金になります。
- 限度額の範囲内 ・・・ 自己負担は2,000円だけ
- 限度額を1万円オーバー ・・・ 自己負担は2,000円+1万円=12,000円
返礼品はもらえるので「まったくの損」ではありません。ただ、1万円ぶんの返礼品を、ほぼ定価で買ったのと同じ状態になります。
👉 ふるさと納税の一番おいしいところは「実質2,000円」です。そこを外すと、うまみが一気に減ります。
🔴 シミュレーションを信じすぎてはいけない理由
ここが、この記事でいちばん伝えたいところです。
入れている数字は「去年」か「予想」です
限度額のシミュレーションに、何を入力しているか思い出してみてください。
たいていは年収と家族構成ですよね。そして、その年収の欄に入れている数字は——
- 去年の源泉徴収票の金額
- あるいは「今年はこれくらいかな」という見込み
このどちらかのはずです。どちらも「今年の確定した収入」ではありません。
ふるさと納税の限度額を決めるのは、その年の1月1日から12月31日までの収入です。だから、9月の時点で出てくる数字は、どこまでいっても見込みなんですね。
今年の収入は、12月にならないと確定しません
「そうは言っても、去年と同じくらいでしょう」と思うかもしれません。ECoも以前はそう考えていました。
でも実際には、けっこう動きます。
残業が思ったより少なかった年。賞与が下がった年。逆に、想定より多かった年もありました。会社員でも、年収は毎年きれいに同じにはなりません。
👉 「見込みで出した上限」に、実際の収入を合わせにいくのは、順番が逆です。
- 限度額はシミュレーションを妄信してはだめです。今年の収入は、まだ分かりませんから。
- なのでシミュレーションより、やや低めにしています。
- 上限を攻めて超えるより、少し残して確実に2,000円で収めるほうが、気持ちよく使えます。
📉 限度額が下がる、見落としがちな5つ
収入が減れば限度額が下がるのは、なんとなく想像がつくと思います。
厄介なのは、収入が変わっていなくても限度額が下がるケースがあることです。ここを知らないと、うっかり超えます。
① 残業と賞与が減った
いちばん分かりやすいパターンです。
毎月の給与が同じでも、残業代と賞与は年によって変わります。とくに賞与は、夏と冬で数十万円単位で動くこともありますよね。
👉 賞与が確定するのは冬です。つまり、9月の時点では今年の年収はまだ読み切れません。
② 転職・休職・産休や育休があった
年の途中で働き方が変わると、収入は大きく動きます。
転職で数か月の空白があったり、育休に入ったり。この場合、去年の源泉徴収票をもとにしたシミュレーションは、まったくあてになりません。
👉 働き方が変わった年は、とくに低めに置くのが安全です。
③ 医療費控除を使った
ここからが見落としポイントです。
家族の医療費がかさんで医療費控除を受けると、課税される所得が下がります。課税所得が下がるということは、そこから差し引ける枠も小さくなるということ。
つまり、医療費控除を使った年は、ふるさと納税の限度額も下がります。
👉 「今年は入院や手術があったな」という年は、要注意です。
④ 住宅ローン控除を使っている
これも同じ構造です。
住宅ローン控除は、税金そのものから差し引かれる大きな控除です。差し引かれる税金がもともと少なくなっているので、ふるさと納税で差し引ける余地も小さくなります。
とくに控除の1年目は影響が大きいです。家を買った年、買った翌年は、限度額をあらためて確認したほうがいいですね。
⑤ 扶養する家族が増えた
お子さんが生まれた、親を扶養に入れた——こうした変化も限度額を動かします。
扶養控除が増えると課税所得が下がるので、③④と同じように限度額は下がる方向に働きます。
👉 家族構成が変わった年は、シミュレーションをやり直す。去年の数字を使い回さないことです。
✅ だから「やや低め」に置きます
ここまでを踏まえた、ECoのやり方です。
使い切ろうとしない
限度額を見ると、つい「せっかくだから使い切りたい」と思ってしまいます。枠が余るともったいない気がしますよね。
でも、使い切ろうとするから超えるんです。
上限を1万円超えて損をするのと、上限を1万円残すのと、どちらが痛いか。残すほうは「もらえたはずの返礼品をもらわなかった」だけですが、超えるほうは実際にお金が出ていきます。
👉 余らせるのは機会損失。超えるのは実損。この2つは、重さが違います。
少し余白を残す、という考え方
では、どれくらい低めにするか。
ここは、その人の収入の読みやすさ次第だと思っています。
- 収入が安定している(残業も賞与も毎年ほぼ同じ)・・・ 余白は小さめでも大丈夫
- 残業や賞与で変動が大きい ・・・ 多めに余白を残す
- 転職・育休・住宅購入があった年 ・・・ かなり慎重に
大事なのは割合そのものより、「上限=目標ではない」と決めておくことです。目標にした瞬間、超えにいってしまいますから。
9月のいま、できること
9月は、限度額を考えるのにちょうどいい時期です。
- 去年の源泉徴収票を出してくる ・・・ まずは去年の数字を正確に把握
- 今年の見込みを、少し辛めに置く ・・・ 残業や賞与は「増える前提」で考えない
- 今年あった変化を書き出す ・・・ 転職/育休/医療費/住宅ローン/扶養
- その上でシミュレーションし、そこから少し下げた額を「今年の予算」にする
👉 9月に予算を決めておくと、あとは返礼品を選ぶだけになります。この差が、年末にかなり効いてきます。
🧮 シミュレーションを、もう少し正確に使うコツ
「信じすぎない」とは書きましたが、シミュレーション自体は必要です。使い方を少し変えるだけで、精度は上がります。
「かんたん版」ではなく「詳細版」を使う
多くのサイトには、年収と家族構成だけで出るかんたん版と、社会保険料や各種控除まで入れる詳細版があります。
かんたん版は、あくまで目安です。医療費控除や住宅ローン控除といった限度額を押し下げる要素が反映されません。
👉 少し面倒でも、詳細版に源泉徴収票の数字を入れる。ここを一度やっておくと、毎年の精度が変わります。
源泉徴収票のどこを見るか
去年の源泉徴収票が手元にあれば、見るところは決まっています。
- 支払金額 ・・・ これがいわゆる「年収」です。手取りではありません
- 社会保険料等の金額 ・・・ 詳細版で使います
- 控除対象扶養親族の数 ・・・ 家族構成の入力に対応します
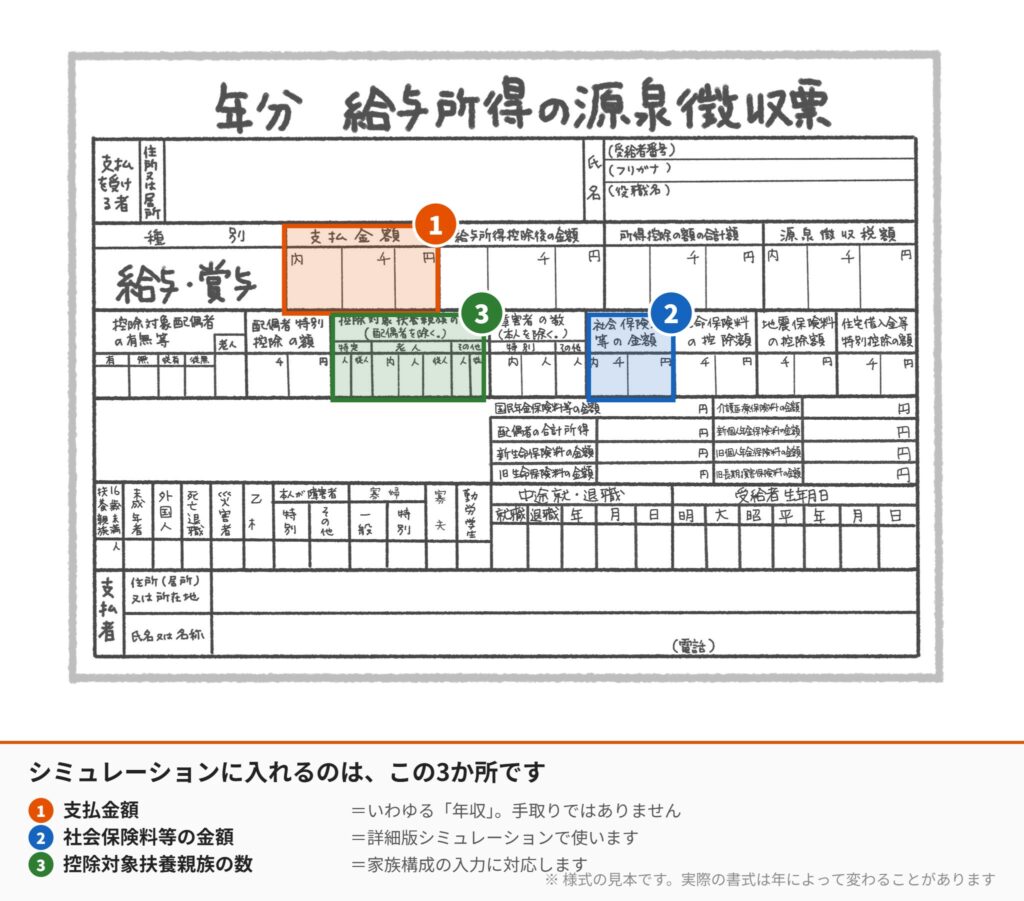
よくあるのが、手取り額を入れてしまうミスです。手取りで計算すると限度額は低く出るので、超える心配は減りますが、正しい目安にはなりません。
複数のサイトで出してみる
同じ条件でも、サイトによって数字が少し違うことがあります。前提の置き方が違うためです。
👉 2〜3か所で出して、いちばん低い数字を採用する。これだけでも、かなり安全側に寄せられます。
どのサイトで出すか|主なシミュレーション
「どこで調べればいいのか」が分からないという声をいただいたので、代表的なところを挙げておきます。どれも無料で、会員登録なしで使えます(2026年9月時点)。
- ふるさとチョイス|控除上限額シミュレーション ・・・ かんたん版と詳細版の両方。詳細版は収入・家族構成・各種控除を3ステップで入れます
- さとふる|控除上限額シミュレーション&早見表 ・・・ 早見表つき。かんたん版は給与所得者向けです
- 楽天ふるさと納税|控除限度額の目安 ・・・ 年収別の早見表があり、かんたん版と詳細版へ進めます
- ふるなび|控除上限額シミュレーション ・・・ 簡易版・本格版・早見表。もう1か所で確かめたいときに
そして、いちばん正確なのは国税庁の「確定申告書等作成コーナー」です。総務省のページでも、具体的な計算はこちらが便利だと案内されています。去年の源泉徴収票の数字を入れれば、税額まで出せます。
- 国税庁「確定申告書等作成コーナー」 ・・・ 国税庁のサイトから入れます。税額まで計算できます
- 総務省|ふるさと納税ポータルサイト「税金の控除について」 ・・・ 控除の計算式そのもの
- まず、かんたん版でおおよその数字をつかむ
- 次に詳細版に、源泉徴収票の数字を入れる
- 2〜3か所で出して、いちばん低い数字を採用する
- そこからさらに1割ほど低めに置いて寄付する
👨👩👧 共働きなら、枠は2人ぶんあります
ここは、知っておくと少し得をする話です。
限度額は「寄付する人ごと」に決まります
限度額は世帯にひとつではなく、収入がある人それぞれに決まります。
つまり共働きのご家庭なら、夫にも妻にも、それぞれ限度額があるということです。合計すれば、片働きより枠は大きくなります。
ただし、収入が少ないほうの限度額は当然小さくなります。「夫の枠と同じだけ妻にもある」わけではないので、そこはそれぞれ計算してください。
🔴 名義は、控除を受ける人にそろえる
ここがいちばん大事な注意点です。
寄付の名義と、支払うクレジットカードの名義は、控除を受ける本人にそろえる必要があります。
夫の限度額を使うつもりで、妻名義のカードで申し込んでしまう——これは意外とやりがちです。申し込み画面の氏名だけ夫にしても、支払いが妻名義だと問題になることがあります。
👉 「誰の枠を使うのか」を先に決めて、そこから名義とカードをそろえる。この順番で進めると迷いません。
📅 「超えたかも」と思ったときは
もし年末近くになって「今年は収入が思ったより少なかったかも」と気づいたら、どうするか。
答えはシンプルで、そこから先の寄付を止めれば大丈夫です。
ふるさと納税は1月から12月までの合計で見ます。すでに寄付したぶんは取り消せませんが、これから寄付する予定だったぶんを見送れば、超過を小さくできます。
だからこそ、年内の早い時期に全部使い切ってしまわないほうが、調整の余地が残ります。
👉 枠を少し残しておくのは、その年の収入が読めるまでの「保険」でもあります。
⚠️ よくある勘違いを3つ
勘違い① 「限度額を超えると怒られる」
怒られません。超えた分が控除されないだけです。ペナルティがあるわけではないので、そこは安心してください。
勘違い② 「限度額は家族の人数で決まる」
家族構成も効きますが、いちばん効くのは本人の収入です。そして限度額は寄付する人ごとに決まります。
家族構成が効くのは、扶養控除などを通じて課税所得が変わるからです。人数そのもので枠が決まるわけではありません。共働きの場合の考え方は、上の章に詳しく書きました。
勘違い③ 「去年と同じ額なら安全」
この記事で書いてきたとおりです。収入も、控除も、家族構成も、毎年少しずつ動きます。去年の数字をそのまま使い回すのがいちばん危ないですね。
予算が決まったら、次はワンストップ特例と確定申告のどちらで行くかです 👉 「ワンストップ特例と確定申告、どっち?」(9/24公開予定)
返礼品が多すぎて決められない方は、こちらもどうぞ 👉 「返礼品が選べないときの、絞る3つの軸」(9/26公開予定)
11月から始める方に向けた記事も用意しています 👉 「11月から始めるふるさと納税」(11/11公開予定)
💰 まとめ|上限は、目標ではありません
ふるさと納税の限度額は、あくまで「ここまでなら2,000円で収まる」という線です。
その線をシミュレーションで出すのは正しいのですが、入れている数字は見込みだということだけは、忘れないでいたいところです。
だからECoは、出た数字より少し低いところを今年の予算にしています。余った枠は、また来年使えばいいだけですから。
9月のいまなら、まだ落ち着いて考えられます。先に予算を決めてしまえば、あとは楽しい「選ぶ時間」だけが残りますよ🌞🌞
ふるさと納税は、焦らなければ失敗しにくい制度だと思っています。上限を攻めようとするから、間違えるんですよね。少し余白を残しておけば、収入が読めなかった年でも安心して着地できます。
関連記事もぜひチェック!!
これからもECOutdoor!!では、皆さんにとって楽しく、役に立つような情報を発信したいとおもいます!!
皆さんがより楽しく、Ecoなアウトドアライフのお役に立てれば幸いです。では!
コメント